



- झी न्यूज मराठी
- /बिझनेस
- /महिन्याला 40-50हजार रुपये कमावता? मग SIP मध्ये किती पैसे गुंतवायचे, तज्ज्ञांनी सांगितला फॉर्म्युला!
महिन्याला 40-50हजार रुपये कमावता? मग SIP मध्ये किती पैसे गुंतवायचे, तज्ज्ञांनी सांगितला फॉर्म्युला!
दीर्घकालीन गुंतवणुकीत चक्रवाढीचा फायदा मिळू शकतो, मात्र प्रत्यक्ष परतावा बाजाराच्या कामगिरीवर अवलंबून असतो.
Reported ByPravin Dabholkar
Published: Oct 03, 2026, 12:51 PM IST|Updated: Oct 03, 2026, 01:07 PM IST
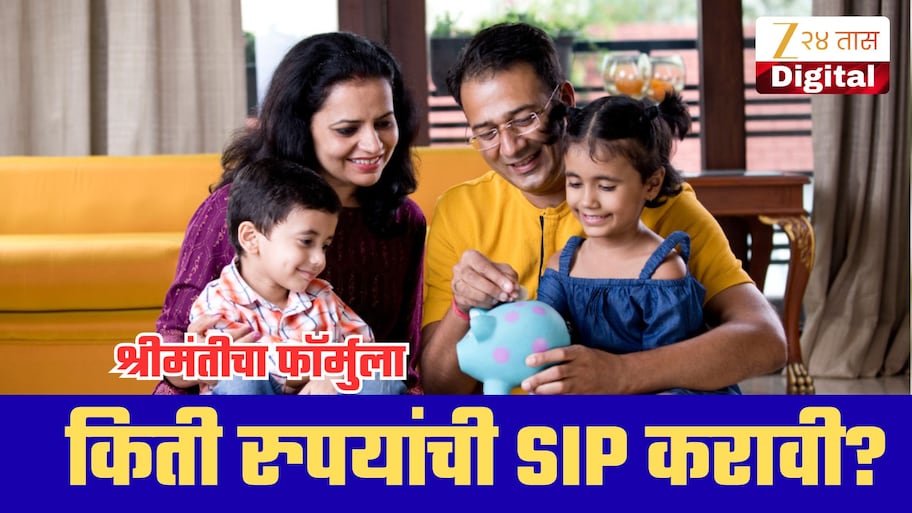
Image Credit: महिन्याला 40 ते 50 हजार रुपये पगार असणाऱ्या अनेकांना गुंतवणुकीची सुरुवात कुठून आणि किती रकमेपासून करावी, हा प्रश्न पडतो. विशेषतः म्युच्युअल फंडातील सिस्टेमॅटीक इन्व्हेस्टमेंट प्लान म्हणजेच एसआयपी हा दीर्घकालीन संपत्ती निर्माण करण्याचा एक पर्याय मानला जातो. मात्र, पगारातील किती रक्कम एसआयपी मध्ये टाकावी, हे ठरवताना घरखर्च, कर्जाचे हप्ते, आपत्कालीन निधी आणि आर्थिक उद्दिष्टे लक्षात घेणे महत्त्वाचे आहे. उपलब्ध माहितीनुसार, 50 हजार रुपयांच्या पगारासाठी साधारण 20 टक्के रक्कम भविष्यासाठी बाजूला ठेवण्याचा नियम प्रारंभिक मार्गदर्शक म्हणून वापरता येतो.
Pravin Dabholkar
प्रविण दाभोळकर हे झी 24 तास डिजिटलमध्ये चीफ सब एडिटर म्हणून कार्यरत असून मीडिया क्षेत्रातील 16 वर्षांहून अधिक अनुभव असलेले पत्रकार आहेत. शिक्षण, करिअर, रोजगार, सरकारी योजना, गुंतवणूक, अर्थकारण, सार्वजनिक धोरणे आणि राजकीय घडामोडी यांसारख्या विषयांवर त्यांचे विशेष प्रभुत्व आहे. वाचक-केंद्रित पत्रकारिता, तथ्याधारित माहिती आणि सोप्या, स्पष्ट भाषेत गुंतागुंतीचे विषय समजावून सांगणे हे त्यांच्या लेखनाचे प्रमुख वैशिष्ट्य आहे.करियरची सुरुवातवयाच्या 21 व्या वर्षी त्यांनी प्रिंट मीडियातून पत्रकारितेच्या क्षेत्रात प्रवेश केला. कारकिर्दीच्या सुरुवातीच्या काळात त्यांनी वृत्तसंकलन, रिपोर्टिंग आणि लेखन यामध्ये महत्त्वाचा अनुभव मिळवला. त्यानंतर प्रिंट, टेलिव्हिजन आणि डिजिटल मीडिया या तिन्ही माध्यमांमध्ये विविध जबाबदाऱ्या सांभाळत त्यांनी पत्रकारितेचा व्यापक अनुभव संपादन केला. बदलत्या मीडिया विश्वाशी जुळवून घेत त्यांनी डिजिटल पत्रकारितेमध्ये स्वतःची वेगळी ओळख निर्माण केली आहे.शैक्षणिक पार्श्वभूमीशैक्षणिकदृष्ट्या त्यांनी मुंबईतील एम.डी. महाविद्यालयातून पदवी शिक्षण पूर्ण केले. त्यानंतर मुंबई विद्यापीठातून समाजशास्त्र (Masters in Sociology) विषयात पदव्युत्तर शिक्षण घेतले. पुढे साठ्ये महाविद्यालयातून मराठी पत्रकारितेमध्ये मास्टर्स ऑफ कम्युनिकेशन अँड जर्नालिझम ही पदवी संपादन केली. या शैक्षणिक पार्श्वभूमीमुळे सामाजिक प्रश्नांची सखोल समज, वस्तुनिष्ठ विश्लेषण आणि जबाबदार पत्रकारिता यांचा मजबूत पाया त्यांना लाभला आहे.लेखन शैली आणि दृष्टीकोनसंशोधनात्मक लेखन, सखोल विश्लेषण आणि फीचर स्टोरीज याकडे त्यांचा विशेष कल आहे. सामान्य वाचकांपर्यंत महत्त्वाच्या पण दुर्लक्षित राहिलेल्या कथा पोहोचवणे, गुंतागुंतीच्या विषयांचे सोप्या भाषेत विश्लेषण करणे आणि अचूक माहिती सादर करणे यासाठी ते ओळखले जातात. त्यांच्या लेखनात तथ्यांची पडताळणी, संदर्भांची अचूकता आणि वाचकांसाठी उपयुक्त माहिती यांना नेहमीच प्राधान्य दिले जाते.व्हिडीओ कंटेटझी 24 तास सोशल मीडियासाठी ते फिटनेस, सरकारी योजना, तसेच इतर महत्वाच्या बातम्यांसाठी व्हिडीओ बनवतात. यातून लेखनासोबतच व्हिडीओच्या माध्यमातून पोहोचण्यास मदत होते.विशेष ज्ञानाची क्षेत्रेह्यूमन इंटरेस्ट स्टोरीज, शिक्षण, करिअर मार्गदर्शन, रोजगार, सरकारी योजना, सामाजिक प्रश्न, गुंतवणूक आणि सार्वजनिक हिताच्या विषयांवरील लेखन हे त्यांचे विशेष अभ्यासाचे क्षेत्र आहे. वाचकांना केवळ बातमी नव्हे, तर त्या बातमीचा परिणाम, पार्श्वभूमी आणि उपयोग समजून देण्यावर त्यांचा भर असतो.
Read Moreट्रेंडिंग
- न्यूज़
- फोटो
- व्हिडीओ
3